Économie
Profit marginal : définition, calcul et rôle dans l’économie

Introduction : produire davantage, mais pour quel profit ?
La vie d’une entreprise dépend nécessairement de sa capacité à générer du profit. Si celui-ci repose notamment sur la maitrise de ses coûts de production et sur sa capacité à générer des revenus, une question essentielle se pose : quel profit l’entreprise peut-elle tirer de la production d’une unité supplémentaire ?
Bien que le profit total puisse se déterminer simplement en soustrayant les charges aux produits (Profit = Chiffre d’affaires – Charges totales), le profit marginal permet de déterminer si une augmentation de la production accroît ou réduit le profit de l’entreprise.
L’analyse s’organise autour des points suivants :
Coût total et structure des coûts
1. Qu'est-ce que le profit marginal ?
2. Profit marginal et maximisation du profit
3. Exemple de calcul du profit marginal
4. Représentation graphique du profit marginal
5. Du profit marginal à l’utilité marginale
6. Valeur, utilité et formation des prix
7. Les revenus comme prix des services des facteurs de production
8. De l'entreprise à l'équilibre de marché
________________________________________
Qu'est-ce que le profit marginal ?
Le profit total d’une entreprise est intuitivement la différence entre les recettes ou les produits – ce que l’entreprise vend – et les charges – ce que l’entreprise consomme ou achète pour produire. Une analyse détaillée de ces différents éléments peut être trouvée dans le compte de résultat.
On définit ainsi le profit total comme la différence entre les produits et les charges :

Le profit marginal représente la variation du profit total engendrée par la production et la vente d’une unité supplémentaire. Autrement dit, il mesure la variation du profit par rapport à la variation de la quantité produite :

Lorsque la quantité produite est considérée comme une variable continue, le profit marginal correspond à la dérivée du profit total par rapport à la quantité produite :
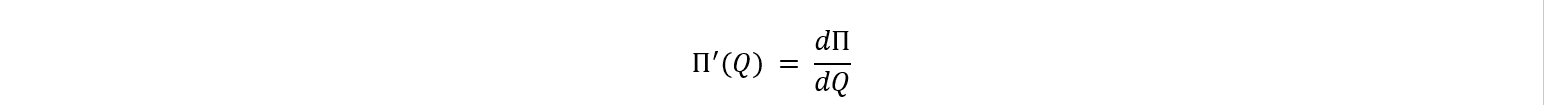
Puisque :

On obtient :

Soit :
Profit marginal = Recette marginale - Coût marginal
La recette marginale représente la recette supplémentaire générée par la vente d’une unité additionnelle :

Le coût marginal mesure quant à lui le coût supplémentaire engendré par la production d’une unité additionnelle :

Profit marginal et maximisation du profit
Le profit marginal permet à l’entreprise de déterminer si la production d’une unité supplémentaire augmente ou diminue son profit total. Comme nous l’avons montré précédemment, il correspond à la différence entre la recette marginale et le coût marginal :

Dans un marché en concurrence parfaite, chaque entreprise est « preneuse de prix » c’est-à-dire qu’elle ne peut pas influencer individuellement le prix du marché. La vente d’une unité supplémentaire génère alors une recette marginale égale au prix de marché :

La situation est différente lorsqu’une entreprise dispose d’un certain pouvoir de marché. Pour vendre une quantité supplémentaire, elle peut être amenée à réduire son prix. La recette marginale peut alors diminuer à mesure que les quantités vendues augmentent.
L’entreprise peut ainsi déterminer son niveau de production en observant le signe de son profit marginal :
si le profit marginal est positif (Rm > Cm), produire une unité supplémentaire accroît le profit total
si le profit marginal est négatif (Rm < Cm), produire une unité supplémentaire réduit le profit total
lorsque le profit marginal est nul (Rm = Cm), l’entreprise atteint, sous les conditions usuelles, son niveau de production maximisant le profit
La condition de maximisation du profit s’écrit donc :

Cette égalité correspond à une condition du premier ordre. En effet, le profit est maximal lorsque sa dérivée par rapport à la quantité produite s’annule :

Or, puisque le profit correspond à la différence entre les recettes et les coûts :

On retrouve ainsi :

Pour s’assurer que ce point correspond bien à un maximum local intérieur et non à un minimum, on peut également vérifier la condition du second ordre :
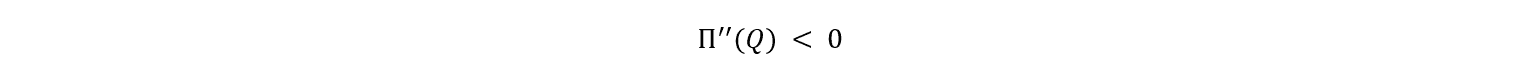
Autrement dit, la fonction de profit doit être concave au voisinage du niveau de production considéré.
Exemple de calcul du profit marginal
Prenons une entreprise qui vend son produit 15 € par unité. Son coût variable de production est de 9 € par unité et ses coûts fixes s'élèvent à 20 000 €.
Hypothèses
Donnée | Valeur |
Prix de vente unitaire | 15 € |
Coût variable unitaire | 9 € |
Coûts fixes | 20 000 € |
On compare maintenant la situation de l'entreprise lorsqu'elle produit et vend 10 000 unités,
puis 10 001 unités.
10 000 unités | 10 001 unités | Variation | |
Recettes | 150 000 € | 150 015 € | +15 € |
Coûts variables | 90 000 € | 90 009 € | +9 € |
Coûts fixes | 20 000 € | 20 000 € | 0 € |
Coûts totaux | 110 000 € | 110 009 € | +9 € |
Profit total | 40 000 € | 40 006 € | +6 € |
On a donc :

L'entreprise gagne donc 6 € de profit supplémentaire en produisant et vendant la 10 001ᵉ unité.
Dans cet exemple, la recette marginale de 15 € est supérieure au coût marginal de 9 €. Le profit marginal est donc positif : l'entreprise augmente son profit de 6 € en produisant et vendant une unité supplémentaire.
Supposons cependant que le coût marginal augmente progressivement avec le niveau de production. Trois situations peuvent alors apparaître :
Situation | Recette marginale | Coût marginal | Profit marginal | Décision |
Rm > Cm | 15 € | 9 € | +6 € | Produire plus augmente le profit |
Rm = Cm | 15 € | 15 € | 0 € | Niveau de production optimal |
Rm < Cm | 15 € | 18 € | −3 € | Produire davantage réduit le profit |
Tant que le coût marginal reste inférieur à la recette marginale, chaque unité supplémentaire accroît le profit total. Lorsque les deux deviennent égaux, le profit marginal s'annule. Au-delà, le coût d'une unité supplémentaire devient supérieur à la recette qu'elle génère : le profit marginal devient négatif et le profit total diminue.
Représentation graphique du profit marginal
Graphiquement, le profit marginal correspond à la différence entre la recette marginale et le coût marginal. Dans notre exemple, la recette marginale reste constante à 15 €, tandis que le coût marginal augmente avec la quantité produite.
Tant que le coût marginal est inférieur à la recette marginale, le profit marginal est positif. Il diminue progressivement jusqu’à atteindre zéro au niveau de production optimal Q* lorsque :
Au-delà de Q*, le coût marginal devient supérieur à la recette marginale : le profit marginal devient alors négatif et toute unité supplémentaire réduit le profit total de l’entreprise.
Le point Q* correspond ainsi au niveau de production qui maximise le profit total.
Du profit marginal à l'utilité marginale
La révolution économique « marginaliste », menée par les découvertes presque simultanées de trois penseurs européens — William Stanley Jevons (1835-1882), Carl Menger (1840-1921) et Léon Walras (1834-1910) — pose les bases de la pensée économique moderne en plaçant au cœur de l’analyse la notion d’utilité marginale et son rôle dans la formation de la valeur.
Elle postule l’idée que la valeur d’un bien ne dépend pas uniquement de caractéristiques objectives ou intrinsèques, mais également de la valeur subjective que lui attribuent ses consommateurs en fonction de l’utilité qu’ils peuvent en retirer et de la quantité dont ils disposent.
L’utilité marginale
Pour certains penseurs du XVIIIᵉ siècle, la valeur d’un bien ne résidait pas dans les propriétés du bien lui-même, mais dans la perception qu’a son détenteur de sa capacité à satisfaire un besoin : l’utilité subjective en ferait sa valeur.
Adam Smith, lui, distingue la valeur d’usage de la valeur d’échange et accorde notamment un rôle au coût de production dans l’explication de cette dernière. Cette conception classique de la valeur sera remise en cause par le courant marginaliste à partir des années 1870 : la valeur d’un bien n’est pas une grandeur absolue, mais doit être évaluée en tenant compte de la quantité disponible et de l’utilité apportée par une unité supplémentaire.
Deux individus, l’un affamé, l’autre repu, n’accordent ainsi pas la même valeur à une unité de pain supplémentaire : c’est le concept d’utilité marginale.
Elle permet de relier la valeur à l’utilité de la dernière unité consommée : l’utilité marginale d’un bien est donc le supplément d’utilité attendu, à la marge, de l’acquisition ou de la consommation d’une unité supplémentaire de ce bien.
L’utilité marginale correspond ainsi, dans une représentation continue, à la dérivée de l’utilité totale procurée par la consommation de x unités d’un bien :

On la suppose généralement positive et décroissante dans le modèle élémentaire : davantage de consommation augmente l’utilité totale, mais chaque unité supplémentaire procure une satisfaction additionnelle de plus en plus faible. C’est le principe d’utilité marginale décroissante, ou loi de satiété.
En conséquence, l’individu n’accepte de consommer une unité supplémentaire que si son prix est suffisamment faible pour compenser la diminution de son utilité marginale. Cette relation contribue à expliquer pourquoi la demande d’un bien est généralement décroissante en fonction de son prix.
L’individu maximise ensuite l’utilité de sa consommation totale lorsque, sous sa contrainte budgétaire, l’utilité marginale rapportée au prix est égale entre les différents biens consommés :

Ce qui revient à écrire :
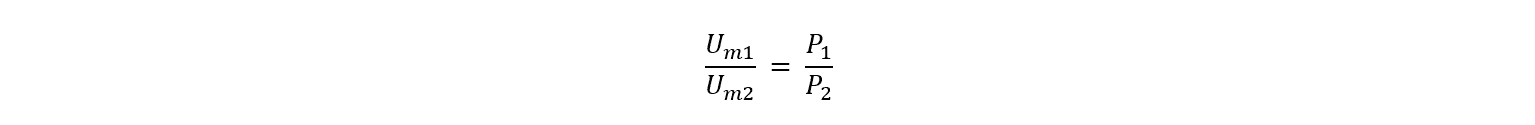
Puisque les utilités marginales dépendent notamment des quantités disponibles, les prix relatifs fournissent alors une information sur la rareté relative des biens.
Enfin, pour des quantités données, l’analyse marginaliste montre que les prix ne peuvent pas être expliqués uniquement par les coûts de production : la théorie classique de la valeur est ainsi profondément remise en cause.
Valeur, utilité et formation des prix
La valeur d’un bien n’est plus considérée comme uniquement déterminée par ses conditions objectives de production : elle est en quelque sorte révélée par le marché. Lorsque ce dernier fonctionne librement, le prix de marché qui émerge de la confrontation entre acheteurs et vendeurs reflète à la fois les préférences et les utilités marginales des consommateurs, ainsi que les conditions de production des entreprises.
Les « justes » prix sont donc, dans cette conception, les prix de marché, c’est-à-dire ceux qui résultent de la libre interaction entre l’offre et la demande.
Les revenus comme prix des services des facteurs de production
Dans l’analyse marginaliste, les revenus suivent la même logique économique : ils représentent la rémunération des services rendus par les facteurs de production. Le travail, en tant que facteur de production, possède ainsi un prix — le salaire — déterminé sur le marché du travail par la confrontation de l’offre et de la demande.
Le raisonnement peut être étendu aux autres facteurs de production : le capital donne lieu à une rémunération, tout comme la terre ou les ressources peuvent donner lieu à une rente. Les revenus sont ainsi interprétés comme les prix des services fournis par les différents facteurs de production.
On définit généralement la production d’une entreprise à partir d’une fonction de production, qui représente la quantité de biens ou de services qu’elle peut produire en combinant différents facteurs de production :

où Y représente la production, K le capital utilisé et L le travail.
La productivité marginale d’un facteur mesure alors l’augmentation de la production résultant de l’utilisation d’une unité supplémentaire de ce facteur, les autres facteurs étant maintenus constants :

On retrouve ainsi le raisonnement marginaliste : de la même manière que l’utilité marginale mesure l’utilité procurée par une unité supplémentaire d’un bien, la productivité marginale mesure la production supplémentaire apportée par une unité additionnelle d’un facteur de production.
Une conséquence importante de cette conception économique est que l’analyse ne repose plus prioritairement sur les « classes sociales », mais sur les individus et les facteurs de production qu’ils mettent à disposition sur les marchés. L’opposition entre classes, centrale notamment dans certaines théories classiques puis marxistes de la répartition, laisse ainsi place à une analyse individualiste des échanges.
La réalité économique fondamentale devient alors celle de l’échange. La production est envisagée comme une activité consistant à combiner différents facteurs de production échangés sur leurs marchés respectifs afin de produire des biens qui seront, eux-mêmes, échangés et valorisés sur des marchés.
Cette conception déplace ainsi l’analyse de la production et des rapports entre classes sociales vers les choix individuels, les échanges et la formation des prix sur les marchés, rompant notamment avec les théories de la valeur-travail et avec certaines conceptions classiques de la répartition des revenus.
De l'entreprise à l'équilibre de marché
Le succès du marginalisme vient notamment du fait qu’il propose une théorie plus générale de la valeur que celle fondée uniquement sur les conditions de production, puisqu’il permet également d’expliquer la valeur de biens non reproductibles ou dont le coût de production ne suffit pas à expliquer le prix.
Toutefois, l’utilité marginale, lorsqu’elle raisonne à partir de biens disponibles en quantités données, laisse en suspens une question essentielle : comment ces quantités sont-elles elles-mêmes déterminées ? Réintroduire la production revient alors nécessairement à réintroduire les coûts de production que la théorie marginaliste de la valeur semblait initialement reléguer au second plan.
En transposant le raisonnement marginal de l’utilité à la production, le paradoxe peut être résolu. Lorsque la productivité marginale d’un facteur de production devient décroissante, produire une unité supplémentaire nécessite une quantité croissante de facteurs : le coût marginal de production augmente. Sous les hypothèses usuelles de concurrence, cette relation contribue à expliquer pourquoi l’offre d’un bien est une fonction croissante de son prix.
Couplée à une demande décroissante en fonction du prix, l’offre permet alors de déterminer simultanément le prix et la quantité d’équilibre sur le marché.
La portée de ce mécanisme économique est importante. Il place l’individu au cœur du marché et l’échange comme le moyen central par lequel les interactions entre individus — plutôt qu’entre classes sociales ou groupes collectifs — déterminent les prix des biens et des services circulant dans l’économie.
Dans ce cadre théorique, les individus sont appréhendés comme des agents économiques rationnels confrontés à la rareté et à des contraintes. Ils se définissent notamment par leur capacité à percevoir les possibilités qui s’offrent à eux et à effectuer des choix de manière à maximiser l’objectif qu’ils poursuivent : l’utilité pour le consommateur, le profit pour le producteur.
Conclusion
Le profit marginal constitue un outil essentiel pour comprendre les décisions de production d’une entreprise. En mesurant l’effet d’une unité supplémentaire sur le profit total, il permet de déterminer le niveau de production optimal, atteint lorsque la recette marginale est égale au coût marginal.
Mais le raisonnement à la marge dépasse largement la seule décision de production. Lorsqu’il est étendu à l’utilité des consommateurs et à la productivité des facteurs de production, il constitue l’un des fondements de l’analyse microéconomique moderne et permet d’expliquer entre autres les choix individuels, la formation de l’offre et de la demande ainsi que l’émergence des prix de marché.
À retenir
Le profit marginal mesure la variation du profit total engendrée par une unité supplémentaire de production.
Le profit marginal correspond à la différence entre la recette marginale et le coût marginal.
Tant que la recette marginale est supérieure au coût marginal, produire davantage accroît le profit total.
Le profit est maximisé, sous les hypothèses usuelles, lorsque la recette marginale est égale au coût marginal et que le profit marginal s’annule.
L’utilité marginale mesure l’utilité supplémentaire procurée par la consommation d’une unité additionnelle d’un bien.
La productivité marginale mesure la production supplémentaire apportée par une unité additionnelle d’un facteur de production.
Le raisonnement marginaliste place les choix individuels et l’échange au cœur de l’analyse économique.
La confrontation de l’offre et de la demande permet de déterminer le prix et la quantité d’équilibre sur un marché.
➤ Pour aller plus loin
S’inscrire à la newsletter
Recevez les prochains articles et analyses pour mieux comprendre les marchés et l'investissement
Des analyses régulières pour interpréter les mouvements de marché et comprendre leurs effets sur un portefeuille.
Une approche claire, sans bruit, pour suivre les marchés dans la durée.
Pas de spam. Un envoi occasionnel.
© 2025 Finance Éclair - Tous droits réservés
Contenus éducatifs en finance, économie et marchés financiers
Informations à caractère pédagogique uniquement — pas de conseil personnalisé
contact@financeeclair.fr