Introduction : produire davantage, mais à quel coût ?
Pour maximiser leurs profits, les entreprises ne se contentent pas d’augmenter leur production : elles doivent déterminer jusqu’à quel niveau produire.
C’est dans ce contexte qu’intervient la notion de coût marginal, qui mesure le coût d’une unité supplémentaire. Ce concept joue un rôle central dans les décisions de production, d’investissement et dans la formation de l’offre sur un marché.
L’analyse s’organise autour des points suivants :
Coût total et structure des coûts
Qu’est-ce que le coût marginal ?
Le coût marginal et la maximisation du profit
Illustration du coût marginal
La courbe du coût marginal
Le rôle du coût marginal dans l’analyse économique
________________________________________
Coût total et structure des coûts
Avant d’entrer dans le détail, rappelons qu’un coût total se compose de deux éléments :
Les coûts fixes qui sont l’ensemble des dépenses engagées quel que soit le volume de production (loyer, salaires administratifs, amortissement des machines…).
Les coûts variables qui évoluent avec le niveau de production (matières premières, énergie, main-d’œuvre directe…).
À mesure que la production augmente, le coût total s’accroît, mais pas nécessairement de façon linéaire : il progresse d’abord lentement, puis de plus en plus vite au-delà d’un certain seuil, en raison de contraintes de capacité ou de rendements décroissants.
Qu’est-ce que le coût marginal ?
Le coût marginal (ou parfois appelé incrémental) représente ainsi le coût supplémentaire engendré par la production d’une unité additionnelle. Il se calcule de la façon suivante :
Coût marginal = Variation du coût total ÷ Variation de la quantité produite
En d’autres termes, il répond à une question simple : combien cela me coûte-t-il de produire une unité de plus ?
Ce concept est fondamental pour examiner les décisions de production. L’intérêt d’une entreprise est de continuer de produire tant que le coût marginal est inférieur au prix de vente. En revanche, dès que le coût marginal dépasse le prix auquel l’entreprise peut vendre cette unité supplémentaire, il devient contre-productif de continuer de produire.
Le coût marginal et la maximisation du profit
Dans un marché concurrentiel, où chaque entreprise est « preneuse de prix » (c’est-à-dire qu’elle ne fixe pas elle-même ses prix), la recette marginale (= revenu supplémentaire engendré par la production d’une unité additionnelle) est constante et égale au prix du marché.
Le revenu marginal dépend du contexte de marché. Lorsqu’une entreprise dispose d’un certain pouvoir de marché, elle peut être amenée à réduire son prix afin de vendre une unité supplémentaire : sa recette marginale peut alors diminuer à mesure que les quantités vendues augmentent. En revanche, en situation de concurrence parfaite, l’entreprise est « preneuse de prix » : la recette marginale reste constante et égale au prix du marché. Elle est alors représentée graphiquement par une droite horizontale.
Une règle générale est donc que le profit est maximal lorsque le coût marginal est égal à la recette marginale. Cette relation peut également être exprimée à travers la notion de profit marginal, qui mesure la variation du profit engendrée par la production d’une unité supplémentaire :
Profit marginal = Recette marginale − Coût marginal
Ainsi :
Si le coût marginal est inférieur à la recette marginale, le profit marginal est positif : produire davantage accroît le profit.
Si le coût marginal est supérieur à la recette marginale, le profit marginal est négatif : produire davantage réduit le profit.
Si le coût marginal est égal à la recette marginale, le profit marginal est nul : l’entreprise a atteint son niveau de production optimal, sous les hypothèses usuelles.
→ Pour approfondir ce raisonnement : [Profit marginal : définition, calcul et rôle dans l’économie].
Ce point d’équilibre constitue le fondement du raisonnement microéconomique : il guide les entreprises dans leurs arbitrages entre le niveau de production optimal et la recherche de rentabilité.
Illustration du coût marginal
Imaginons une entreprise qui produit 100 unités pour un coût total de 10 000 € et qui décide d’augmenter sa production à 101 unités et que le coût total passe à 10 080 €.
Le coût marginal de la 101ᵉ unité est donc : 10 080 – 10 000 = 80 €.
Si le prix de vente — et donc, dans cet exemple simplifié, la recette marginale — est de 100 €, produire cette unité supplémentaire génère un profit marginal de 20 €.
Si, en revanche, le prix de vente tombe à 70 €, le profit marginal devient négatif à −10 € : produire cette unité supplémentaire réduit alors le profit total de l’entreprise.
Cet exemple simple illustre un concept économique fondamental : produire davantage crée de la valeur tant que le coût marginal reste inférieur au prix de vente.
La courbe du coût marginal
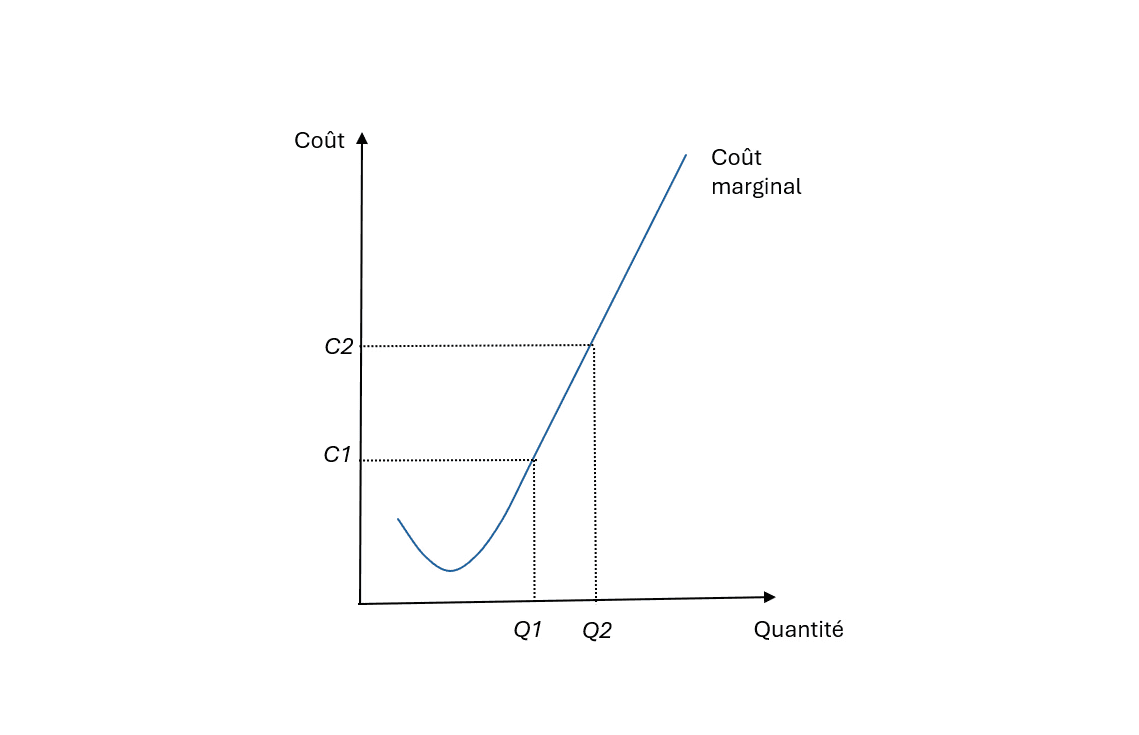
Graphiquement, la courbe du coût marginal est souvent représentée sous une forme en U.
Dans une première phase, le coût marginal peut diminuer à mesure que l’entreprise utilise plus efficacement ses capacités de production : spécialisation du travail, meilleure utilisation des équipements ou gains d’efficacité.
Au-delà d’un certain niveau de production, il augmente en raison des rendements marginaux décroissants : les capacités existantes deviennent progressivement saturées et chaque unité supplémentaire nécessite davantage de ressources.
Ce comportement reflète une réalité économique classique : produire davantage ne coûte pas toujours le même montant à la marge.
Courbe du coût marginal en fonction de la quantité offerte :

Le rôle du coût marginal dans l’analyse économique
Pour un investisseur adepte du « stock picking » — c’est-à-dire la sélection d’entreprises sur la base de critères économiques et financiers — comprendre la dynamique du coût marginal est un atout pour anticiper la rentabilité future.
Une entreprise capable de maintenir un coût marginal faible par rapport à ses prix de vente dispose d’une marge de manœuvre importante pour augmenter sa production et ses profits, sans devoir investir massivement.
À l’inverse, une hausse rapide du coût marginal peut signaler que l’entreprise atteint ses limites de capacité ou subit une pression sur ses marges, ce qui freinerait sa croissance.
Cette notion de coût marginal ne se limite donc pas à la microéconomie : elle permet aussi de mieux saisir, plus tard, certains mouvements de capitaux sur les marchés financiers.
Conclusion
Le coût marginal constitue un outil central pour analyser les décisions de production des entreprises. Il permet de déterminer le niveau de production optimal et d’éclairer la formation de l’offre sur un marché.
Son analyse dépasse le cadre strict de la microéconomie : elle offre également des clés de lecture pour comprendre la rentabilité des entreprises et certains mécanismes observés sur les marchés financiers.
À retenir
Le coût marginal correspond au coût de production d’une unité supplémentaire
Le coût marginal se calcule comme la variation du coût total rapportée à la variation de la quantité produite
Une entreprise maximise son profit lorsque le coût marginal est égal au revenu marginal
Tant que le coût marginal est inférieur au prix, produire davantage reste rentable
La courbe du coût marginal suit généralement une forme en U en raison des rendements décroissants
Le coût marginal joue un rôle central dans la formation de l’offre et l’analyse de la rentabilité
➤ Pour aller plus loin
Cette notion prolonge directement l’analyse du marché.
Pour approfondir les mécanismes de formation des prix et leur impact sur la rentabilité :
FINANCE ÉCLAIR ®
Investment & Portfolio
Investissement financier, allocation d’actifs et analyse de portefeuille.
© 2026 Finance Éclair® — Tous droits réservés.